#1인가구
15개의 글

고시원·원룸 한 달 총비용, 기간이 가른다
2025년 서울 원룸 월세는 보증금 1000만원 기준 64만~73만원, 고시원은 공과금이 포함된 30만~35만원대로, 월세 숫자만 보면 실제 부담을 잘못 읽는다. 공과금·관리비·식비 포함 여부와 보증금 기회비용까지 같은 기준으로 환산하면 고시원은 월 35만원 안팎, 원룸은 월 80만원을 넘기는 경우가 흔하다. 비용만 보면 고시원이 늘 싸지만 선택은 거주 기간과 목돈 마련 가능 여부에서 갈리므로, 계약 전 포함 항목과 환불 조건을 직접 확인해야 한다.
외식비 줄이기, 평균부터 보고 배달부터 끊어라
2024년 2인 이상 도시가구의 식비 중 외식비 비중이 처음으로 50%를 넘어 월 52만 원에 이르렀고, 1인 가구는 외식·숙박 지출 비중이 집밥 재료인 식료품보다 높다. 외식비가 많게 느껴진다면 무작정 줄이기 전에 내 지출이 평균과 비교해 실제로 과한지부터 확인하는 게 먼저다. 배달과 잦은 점심 외식, 모임 순으로 통제가 쉬운 항목부터 줄이고, 한 달 지출을 기록해 무리 없는 상한을 정하는 방식이 현실적이다.
월세 부담, 소득의 몇 %부터 위험할까
2024년 주거실태조사에서 임차가구는 월소득의 15.8%, 수도권은 18.4%를 임대료로 썼다. 평균은 낮아 보여도 주거비는 매달 고정으로 빠지는 가장 큰 지출이라, 이 비율이 30%를 넘기면 다른 생활비를 잠식하기 시작한다. 내 비율을 먼저 계산해 부담을 가늠하고, 월세 협상과 청년월세·주거급여 제도로 줄일 항목을 점검하는 것이 순서다.

세일에 덜 흔들리는 장보기, 세 가지만 따진다
할인가는 비교 기준이 아니며, 단위가격표시제는 100g당이나 10매당 가격을 표시해 실제 비교를 돕는다. 단위당 가격이 싸도 다 쓰기 전에 버리면 실부담은 오히려 오르고, 1인 가구는 용량과 신선도에서 손해를 보기 쉽다. 단위당 가격, 사용 빈도로 나눈 실부담, 대체재를 순서대로 확인하고 판단이 서지 않으면 하루 보류하면 된다.

배달비 줄이기, 횟수부터 멤버십까지 계산법
배달 지출은 메뉴값이 아니라 주문 횟수에 건당 배달비(평균 4천원대)가 곱해지며 쌓인다. 줄이는 순서는 횟수·묶음 주문, 포장 전환, 멤버십 손익분기 순이며 수수료는 소비자가 직접 조정하기 어렵다. 식비에서 배달 예산 상한을 금액으로 정한 뒤 월 주문 횟수로 환산해 두면 지키기 쉽다.

배민 배달비, 방식·거리·구독으로 갈린다
배민 배달은 가게배달·알뜰배달·한집배달 세 방식으로 나뉘고, 알뜰배달이 대체로 가장 싸지만 느릴 수 있는 반면 한집배달은 빠른 대신 배달팁이 더 붙는다. 2026년 들어 한집배달 배달팁에 거리 차등이 도입되고 배민클럽도 새 상품으로 바뀌면서, 같은 음식도 방식과 거리, 구독 여부에 따라 실제 지출이 달라진다. 주문 전 방식별 배달팁과 가게가 정한 최소주문금액을 함께 비교하고 주 몇 회 시키는지에 맞춰 구독 손익을 따지면 한 끼 비용을 줄일 수 있다.
월세+관리비, 소득의 몇 %까지 괜찮을까
2026년 2월 누적 기준 전국 월세 비중이 68.3%로 역대 최고를 찍으며 월세살이가 기본값이 됐다. 소득 대비 임대료 비율(RIR)은 2024년 임차가구 중위값이 전국 15.8%, 수도권 18.4%였지만 공식 적정선은 없다. 월세에 관리비·공과금을 더한 체감 주거비 비율을 계산해 중위값과 견주고, 높으면 관리비 구조부터 순서대로 손보는 게 현실적이다.

생활비, 고정비부터 줄여야 체감된다
2024년 1인 가구의 월평균 소비지출은 168만 9천 원으로, 주거·수도·광열(18.4%)과 먹는 데 드는 비용이 지출의 절반을 넘는다. 통신·구독·보험 같은 고정비는 한 번 조정하면 매달 자동으로 줄어들어, 매번 참아야 하는 변동비보다 체감이 크다. 결제 내역에서 반복 자동결제부터 점검하고, 식비는 외식·배달 비중을 먼저 확인하는 순서가 효율적이다.

1인 가구 생활비, 어디부터 새는지 보는 법
1인 가구의 지출에는 정해진 '적정선'이 없지만, 통계청 평균 비중과 소득 대비 주거비 비율이라는 두 가지 참고선이 있다. 2024년 1인 가구는 주거·수도·광열과 음식·숙박에 각각 18% 안팎을 쓰며, 주거비가 소득의 30%를 넘으면 부담 신호로 본다. 내 지출을 이 기준에 대보면 어느 항목이 과한지 스스로 진단할 수 있다.

다이소 식품, 진짜 이득 보는 품목은 따로 있다
엠브레인 트렌드모니터 추정으로 다이소 식품 구매액은 최근 1년 1823억 원으로 14% 늘며 생활용품점이 먹거리로 영역을 넓혔다. 이 확장은 이마트·롯데마트가 균일가 매장으로 맞불을 놓을 만큼 유통 채널의 가격 경쟁을 자극하고 있다. 다만 실질 절약은 소용량·균일가로 사는 가공식품에 집중되므로, 무엇을 어느 채널에서 살지가 이득을 가른다.
절약이 사흘 못 가는 이유는 순서에 있다
통계청 집계에서 1인가구 지출의 30% 이상이 식비·외식 같은 변동비인데, 대부분 여기부터 줄이려다 사흘 만에 포기한다. 변동비는 매일 의지가 필요해 지속되기 어렵지만, 통신비·구독료·보험료 같은 고정비는 한 번만 손보면 매달 자동으로 줄어든다. 고정비를 통신·구독·보험 순으로 먼저 정리하고 매달 자동결제 내역을 점검하는 습관으로 이어가면 된다.
혼밥 한 끼, 배달·포장·매장 어디가 제일 쌀까
같은 1인 메뉴라도 배달은 이중가격 2,000~4,000원과 배달비가 겹쳐 대체로 가장 비싸고, 포장과 매장이 더 싸다. 다만 앱 포장에 붙는 6.8% 수수료와 이동 거리·시간을 함께 따지면 상황마다 유리한 방식이 갈린다. 가게가 도보권인지, 최소주문금액을 억지로 채우고 있지는 않은지부터 점검하면 배달 습관을 줄일 수 있다.
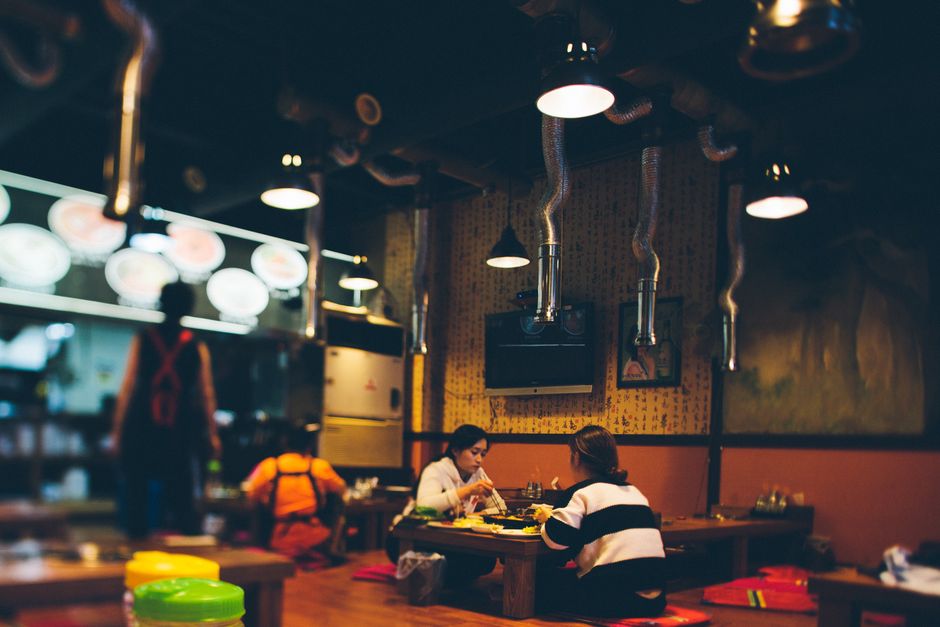
내 외식비, 소득 대비 얼마면 많은 걸까
적정 외식비의 공식 기준은 없고, 2024년 가구 평균 외식비는 월 52만 원으로 전체 식비의 절반, 소비의 14.5%를 차지한다. 소득이 높을수록 외식 비중도 커져(하위 20% 12.5%, 상위 20% 15.6%) 절대 금액보다 소득 대비 비중으로 비교하는 게 맞다. 배달을 외식에 포함할지 기준을 정하고 한 달 결제 내역을 뽑아 이 평균과 견주면 본인 지출이 많은지 판단할 수 있다.

1인 가구 생활비, 고정비부터 손대야 하는 이유
통계청 집계로 2023년 1인 가구의 월평균 소비지출은 163만 원이고, 비중이 가장 큰 항목은 주거비와 외식으로 각각 18%대였다. 비중이 크다고 먼저 줄이기 쉬운 것은 아니어서, 절감폭과 실천 난이도를 나눠 봐야 한다. 통신·구독 같은 고정비를 한 번에 조정하고 외식은 빈도로 관리하며 주거비는 재계약 시점에 손보는 순서가 무리 없이 유지된다.

빵값 또 5~8% 인상, 뭘 바꿔야 덜 낼까
파리바게뜨는 8월 25일부터 127종을 평균 5.0%, 뚜레쥬르는 7월 31일부터 76종을 평균 8.2% 올렸다. 인상률은 뚜레쥬르가 높지만 두 곳 모두 가성비 라인과 일부 인기 품목은 동결해, 실제 부담은 무엇을 자주 사느냐에 따라 갈린다. 자주 사는 빵이 인상 대상인지 확인하고 품목 인상액에 한 달 구매 횟수를 곱해 실제 증가액을 계산한 뒤 동결 품목이나 대체 구매처와 비교하면 된다.