#주거비
15개의 글

원룸, 월세 뒤에 숨은 월 고정비 따지는 법
2026년 7월 서울 대학가 원룸 평균 월세는 62만5000원이지만 관리비·공과금·중개보수를 더하면 실제 월 부담은 이보다 훨씬 커진다. 월세만 비교하면 관리비가 비싼 방을 싸다고 착각하기 쉽다. 계약 전 관리비 포함 항목과 숨은 비용을 항목별로 확인하고, 소득 대비 총 주거비 비중으로 방을 비교해야 한다.

고시원이 원룸보다 한 달 30만 원 싸다, 대학가 실계산
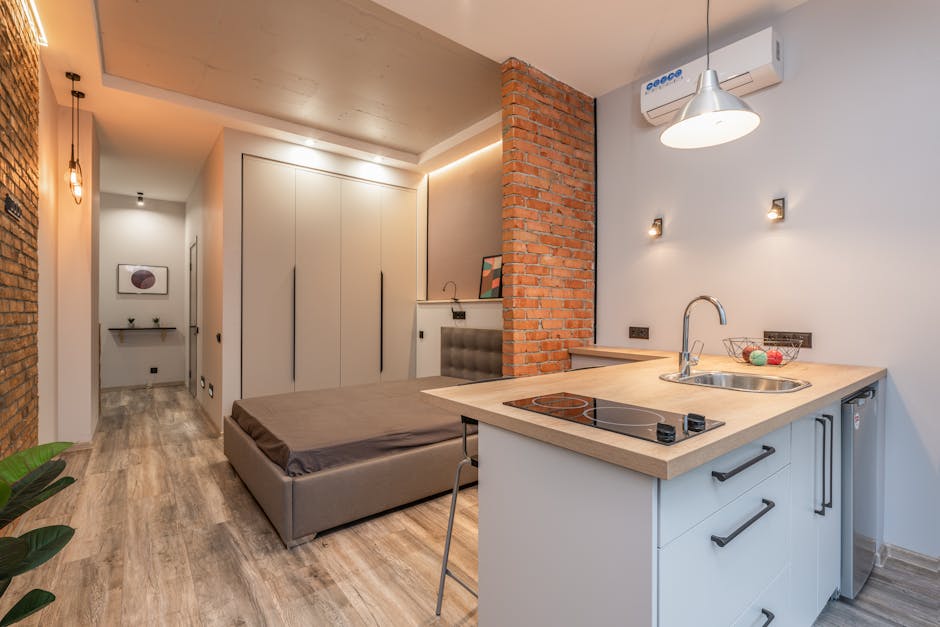
2026년 7월 다방 조사 기준 서울 대학가 원룸은 월세와 관리비를 합쳐 평균 70만 9,000원인 반면 고시원은 대학가 평균 40만 원 안팎으로, 월 부담이 20만~30만 원 차이 난다. 여기에 원룸은 보증금 1,000만 원과 전기·가스요금이 따로 붙지만 고시원은 보증금이 5만~19만 원에 그치고 공과금과 기본 식사가 포함된 곳이 많아 실제 격차는 더 벌어진다. 다만 공간과 취사, 프라이버시가 빠지는 만큼 거주 기간이 반년을 넘고 요리·짐이 많은 생활이면 원룸이, 단기이거나 잠만 자는 생활이면 고시원이 유리한지 따져봐야 한다.
월세 부담, 소득의 몇 %부터 위험할까
2024년 주거실태조사에서 임차가구는 월소득의 15.8%, 수도권은 18.4%를 임대료로 썼다. 평균은 낮아 보여도 주거비는 매달 고정으로 빠지는 가장 큰 지출이라, 이 비율이 30%를 넘기면 다른 생활비를 잠식하기 시작한다. 내 비율을 먼저 계산해 부담을 가늠하고, 월세 협상과 청년월세·주거급여 제도로 줄일 항목을 점검하는 것이 순서다.

무보증금 월세, 전환율 6%가 실부담 가른다
무보증금 월세는 받지 못한 보증금을 전환율로 환산해 월세에 얹는 구조로, 한국부동산원 기준 수도권 오피스텔 전환율은 2025년 약 6.3% 수준이었다. 전환율이 그 목돈을 직접 굴렸을 때의 수익률보다 높으면 오래 살수록 보증금형이 유리하고, 빚을 내 보증금을 마련해야 하는 사람에게는 무보증금이 선택지가 된다. 계약 전에는 전환율을 역산하고 관리비와 중도 퇴거 조건, 그리고 연 1,000만원 한도의 월세 세액공제를 함께 따져야 한다.

전세 줄고 월세 늘었다, 내 주거비 계산하는 법
2026년 전국 전월세 거래의 약 68%가 월세일 만큼 전세의 월세화가 빨라졌고, 서울 전세가격도 2년 새 두 자릿수로 올랐다. 매매가 상승에 전세대출 규제와 금리가 겹치며 세입자 선택지가 월세 쪽으로 밀렸고, 월 주거비 비교가 재계약의 핵심이 됐다. 전월세전환율로 전세 보증금을 월세로 환산해 보고, 갱신 때 법정 상한과 보증금·월세 조합을 함께 확인해야 한다.

전세 2천만원 오르면 월 주거비 얼마 느나
전세가가 다시 오르고 월세화가 빨라지면서 올 1월 월세 비중은 66.8%로 역대 최고를 기록했다. 보증금 상승분은 전세대출 이자나 월세로 환산하면 월 추가 부담이 계산되는데, 2천만원이 오르면 월 7만~11만원, 1억원이면 월 38만~53만원이 더 든다. 상승분을 월 비용으로 바꿔 소득 대비 주거비 비율을 따져 보고 전세 유지와 반전세, 이사 중 무엇이 유리한지 판단하라.
월세+관리비, 소득의 몇 %까지 괜찮을까
2026년 2월 누적 기준 전국 월세 비중이 68.3%로 역대 최고를 찍으며 월세살이가 기본값이 됐다. 소득 대비 임대료 비율(RIR)은 2024년 임차가구 중위값이 전국 15.8%, 수도권 18.4%였지만 공식 적정선은 없다. 월세에 관리비·공과금을 더한 체감 주거비 비율을 계산해 중위값과 견주고, 높으면 관리비 구조부터 순서대로 손보는 게 현실적이다.

달방 한 달 비용, 월세·고시원과 따져봤다
달방은 월 단가가 원룸보다 높을 수 있지만 보증금이 없거나 적고 공과금이 월 요금에 포함돼, 짧게 머물수록 유리하다. 서울 원룸은 월세에 관리비·공과금을 더하면 한 달 70만 원 안팎에 보증금 목돈까지 묶이는 반면 달방·고시원은 목돈 없이 바로 들어갈 수 있다. 1~2개월은 달방·고시원, 6개월 이상은 원룸이 유리해지는 구간이 오므로 체류 기간으로 판단하면 된다.

공유하우스 vs 원룸, 숨은 비용까지 따진 월 고정비
서울 원룸은 월세·관리비·공과금을 합치면 월 75만~85만원대, 공유하우스는 보증금과 가구비가 낮아 초기 부담이 적다. 월 이용료에 공과금·관리비가 얼마나 포함되는지, 계약서의 보증금 보호와 위약금 조건이 실제 유불리를 가른다. 거주 기간과 목돈 여력을 따져 월 주거비가 소득의 30%를 넘지 않는 선에서 선택하면 된다.

전세 월세로 돌리면 월 얼마? 전환율로 고정비 계산하기
보증금을 월세로 바꿀 때 늘어나는 월 고정비는 '전환보증금×전환율÷12'로 계산되며, 2026년 10월 법정 전환율 상한은 기준금리 2.75%에 2%포인트를 더한 4.75%다. 같은 차액이라도 전세대출 금리가 전환율보다 낮으면 대출이 월 부담을 덜 늘리고, 월세는 못 돌려받지만 대출 원금은 보증금으로 남는 차이가 있다. 추가 부담을 더한 주거비가 소득의 25~30%를 넘는지 따져 전환·대출·이사를 판단하는 것이 핵심이다.

전셋값 7억 시대, 세입자 주거비는 이렇게 늘었다
서울 아파트 평균 전셋값이 처음으로 7억원을 넘고 전세대출 금리는 6%대로 오르면서, 85주째 상승한 매매가의 압력이 전세시장으로 번지고 있다. 전세 물건이 줄자 성북·노원 등 중하위권 전셋값이 연초 대비 12%대로 뛰었고, 전세를 버티기 어려운 세입자가 월세로 밀려나면서 수도권 월세도 오르고 있다. 세입자는 전월세 전환율과 전세가율, 지역 입주 물량을 함께 살펴 전세와 월세 중 어느 쪽이 유리한지 따져볼 시점이다.

전셋값 최고, 주거비 비중 점검법
서울 평균 전셋값이 8월 7억1,178만 원으로 최고를 찍은 가운데 전세대출 금리가 6%대로 올라, 2억 원을 빌리면 월 이자만 약 100만 원에 이른다. 오른 보증금을 대출로 메우는 세입자는 보증금과 금리 부담을 함께 지면서 고정지출에서 주거비가 차지하는 비중이 빠르게 커졌다. 주거비가 실수령 소득의 25~30%를 넘는지 점검하고, 변동비 조정과 금리 인하 요구·갱신권 활용으로 부담을 줄일 여지를 따져보는 편이 낫다.

전세 월세 전환, 매달 부담 갈리는 계산법
전세를 월세로 돌릴 때 월세는 보증금에 전월세전환율을 곱해 12로 나눈 값으로 정해지며, 2026년 9월 기준 법정 상한은 기준금리 3.0%에 2%포인트를 더한 5.0%다. 이 전환된 월세가 지금 내는 전세대출 이자보다 큰지 작은지가 손익을 가른다. 대출 의존도가 높으면 월세가, 여윳돈으로 보증금을 마련했다면 전세가 유리한 경우가 많으니 자기 자금 구조부터 확인해야 한다.

1인 가구 생활비, 어디부터 새는지 보는 법
1인 가구의 지출에는 정해진 '적정선'이 없지만, 통계청 평균 비중과 소득 대비 주거비 비율이라는 두 가지 참고선이 있다. 2024년 1인 가구는 주거·수도·광열과 음식·숙박에 각각 18% 안팎을 쓰며, 주거비가 소득의 30%를 넘으면 부담 신호로 본다. 내 지출을 이 기준에 대보면 어느 항목이 과한지 스스로 진단할 수 있다.

전세대출 제한, 전셋값 오르면 세입자 대응은
정부가 8월 13일 발표한 대책으로 2027년 1월부터 비거주 1주택자의 전세대출이 막히고 유주택자 전세보증 비율도 낮아진다. 전세 매물이 월세로 돌아서고 갱신계약이 늘면 남은 전세의 값에 상승 압력이 가지만, 동시에 풀리는 공급 대책이 이를 얼마나 상쇄할지는 아직 갈린다. 재계약이 유리한 국면인지, 월세 전환 부담이 실제로 얼마인지 매달 주거비를 기준으로 따져보는 것이 낫다.