외식 카드, 할인율보다 먼저 볼 두 가지
외식비 할인 카드는 할인율이 아니라 전월실적과 통합할인한도가 실제 절감액을 좌우한다. 페이 머니 충전은 실적에서 빠지고, 배달앱은 결제 방식에 따라 할인과 실적이 갈리기 때문에 결제 습관까지 함께 봐야 한다. 외식 빈도와 금액에 맞춰 실적 문턱이 낮은 카드와 한도가 큰 카드 중 무엇이 유리한지 따져 고르는 게 낫다.

우리 집 외식비, 평균과 제대로 비교하는 법
국가데이터처 2025년 2분기 가계동향조사 기준 가구당 월평균 음식·숙박 지출은 45만 7천 원이지만 여기엔 숙박비가 포함돼 있어 순수 외식은 세부 식사비 항목을 봐야 한다. 정확히 비교하려면 우리 집 외식비도 배달비와 카페·간식성 지출까지 같은 기준으로 모아야 한다. 평균을 넘는다면 금액이 크고 대체가 쉬운 배달비부터, 모임성 외식은 뒤로 두고 줄이는 것이 현실적이다.
생활비 절약, 카드와 현금 나눠 쓰는 기준
지출 내역이 자동으로 남는 카드는 어디에 썼는지 추적에 유리하고, 돈이 눈앞에서 사라지는 현금은 지불의 고통 덕에 총액을 줄이는 데 유리하다. 그래서 둘 중 하나를 고르기보다 통신비·공과금 같은 고정 지출은 혜택 카드로, 외식·편의점처럼 충동이 잦은 변동 지출은 현금이나 체크카드로 나누는 편이 실제 절약 효과가 크다. 연말정산에서는 총급여의 25%까지 신용카드로 채우고 초과분을 공제율 높은 체크카드·현금영수증으로 돌리면 혜택과 공제를 함께 챙길 수 있다.

장류 담합 조사, 된장·간장값 당장 내려갈까
공정거래위원회가 CJ제일제당·대상·샘표·풀무원·사조대림 5개사를 상대로 장류 가격 담합 의혹 현장조사에 들어갔다. 조사 착수는 위법 확정이 아니라 시작 단계이고, 과거 전분당·설탕 사례처럼 결론과 실제 가격 변화까지는 몇 년이 걸릴 수 있다. 조사 결과를 기다리는 동안 장바구니 부담을 줄이려면 PB 제품과 단위가격 비교가 더 현실적인 대안이다.

추석 온누리상품권, 지금 살까 16일 기다릴까
정부가 9월 1일 추석 민생대책에서 온누리상품권 특별 방안을 내놓으며 9월 16~20일 디지털 구매 한도를 100만원에서 120만원으로 늘리고 추가 20만원분에만 10% 할인을 적용하기로 했다. 디지털 기본 할인율이 3월부터 10%에서 7%로 낮아진 상태라 이번 특별 혜택은 20만원이라는 좁은 구간에 한정된다. 장보기 예산이 20만원 안팎이면 그 기간을 기다리는 게 이득이고, 그보다 크면 초과분은 어차피 7%여서 시점을 크게 따질 필요가 없다.

안 쓰는 구독료, 이 세 곳만 보면 정리된다
흩어진 구독은 토스·카드사 앱·앱스토어 세 경로에서 한눈에 모아볼 수 있다. 실사용 기록과 연 환산 비용으로 가려내면 정리 우선순위가 분명해진다. 해지 전에는 이용 기록 없을 때의 7일 내 환불과 무료 체험 자동 전환 조건을 먼저 확인해야 손해를 막는다.

외식비, 김밥·삼겹살이 가장 많이 올랐다
한국소비자원 참가격 기준 7월 서울 김밥 한 줄은 3,869원, 냉면은 1만2,692원까지 올라 외식비 체감 상승이 실제 수치로 확인됐다. 다만 삼겹살·김밥 등 서민 품목의 상승 폭이 전체 물가 상승률을 웃돈 반면 백반·비빔밥류는 상대적으로 덜 올라 품목별 차이가 컸다. 지출을 줄인다면 많이 오른 품목과 자주 먹는 품목을 먼저 조정하는 것이 같은 노력으로 더 아끼는 방법이다.

생활비, 외식비 말고 고정비부터 줄여야 하는 이유
외식이나 장보기 같은 변동비는 줄여도 곧 원래대로 돌아가지만, 통신비와 구독료 같은 고정비는 한 번 손보면 매달 자동으로 줄어든다. 2025년 가구당 정보통신 지출에서 OTT·AI 구독료 비중은 13.3%로 통계 집계 이래 최대를 기록했다. 지출을 정리한다면 자동결제로 새고 있는 고정비 항목부터 확인하는 편이 효과가 오래간다.
오비맥주 첫 소주 '찰랑', 15도로 승부한다
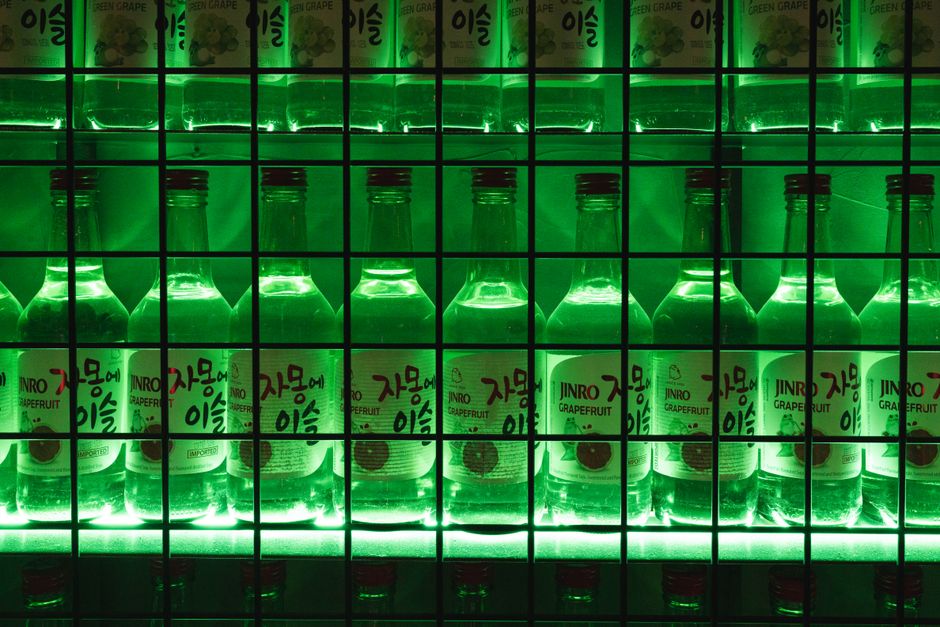
맥주 회사 오비맥주가 처음으로 소주 시장에 뛰어들며 15도 제로슈거 소주 '찰랑'을 9월 말 내놓는다. 주요 소주가 15.7도에서 16도에 몰려 있는 가운데 찰랑은 그보다 낮은 15도에 제주 화산암반수를 쓴 점이 차별점이지만, 초기에는 수도권과 제주의 식당·주점에서만 팔려 마트나 편의점에서는 당장 사기 어렵다. 가격과 용량이 공개되지 않은 만큼, 실제 구매 판단은 출시 후 나올 편의점 가격과 가정 채널 확대 시점을 확인한 다음에 하는 편이 낫다.
소비 줄어도 물가는 왜 안 내릴까, 시차의 이유
7월 소매판매는 2.4% 줄었지만 소비자물가는 1년 전보다 2.8% 높아, 소비 둔화가 곧바로 가격 하락으로 이어지지 않았다. 가격은 임대료·인건비 등 공급 비용에 더 묶여 있고 폭염 같은 공급 충격이 겹치면 오히려 오를 수 있어 반영에 시차가 생긴다. 생활비를 점검할 때는 소비자물가의 전월 대비, 근원물가, 신선식품지수와 내 필수 지출 비중을 함께 봐야 한다.

주담대 8% 시나리오, 월 상환 얼마나 뛰나
한국은행이 8월 27일 기준금리를 연 3.00%로 올리면서 주택담보대출 금리 상단이 7%를 넘었고, 일부 언론은 8% 가능성까지 경고하고 있다. 8%는 아직 평균이 아닌 시나리오지만 잔액이 클수록 월 상환액 증가분이 커져 식비 같은 생활비를 직접 압박한다. 자신이 변동금리인지, 잔액이 얼마인지에 따라 줄여야 할 생활비 규모와 대응 순서가 달라진다.
병원비 환급 226만명, 내 대상 여부 확인법
국민건강보험공단이 2025년 병원비에 대해 226만여 명에게 3조 760억 원, 1인당 평균 약 136만 원을 9월 2일부터 돌려준다. 본인부담상한제는 소득별 상한액을 넘은 건강보험 본인부담금을 사후에 환급하는 제도로, 대상 대부분이 저소득·고령 가구다. 대상 여부는 공단 누리집·The건강보험 앱·고객센터로 확인할 수 있고, 계좌 미등록자는 안내문을 받은 뒤 신청 기한과 사칭 여부를 확인해야 한다.

연준 물가 경고, 수입 식탁물가 언제 오르나
8월 잭슨홀에서 연준 인사들이 인플레이션을 경고하면서 금리 인하 기대가 접혔고, 이는 원화 약세와 수입물가 상승 경로로 국내 식탁에 영향을 준다. 수입물가가 소비자물가로 넘어오는 데는 통상 3~6개월이 걸리고, 재고가 소진된 뒤 반영되는 가공식품값은 한 번 오르면 잘 내리지 않는다. 소비자는 원·달러 환율, 한국은행 수입물가지수, 국제 원자재값, 식품업체 출고가 공지를 순서대로 살피면 몇 달 앞을 가늠할 수 있다.